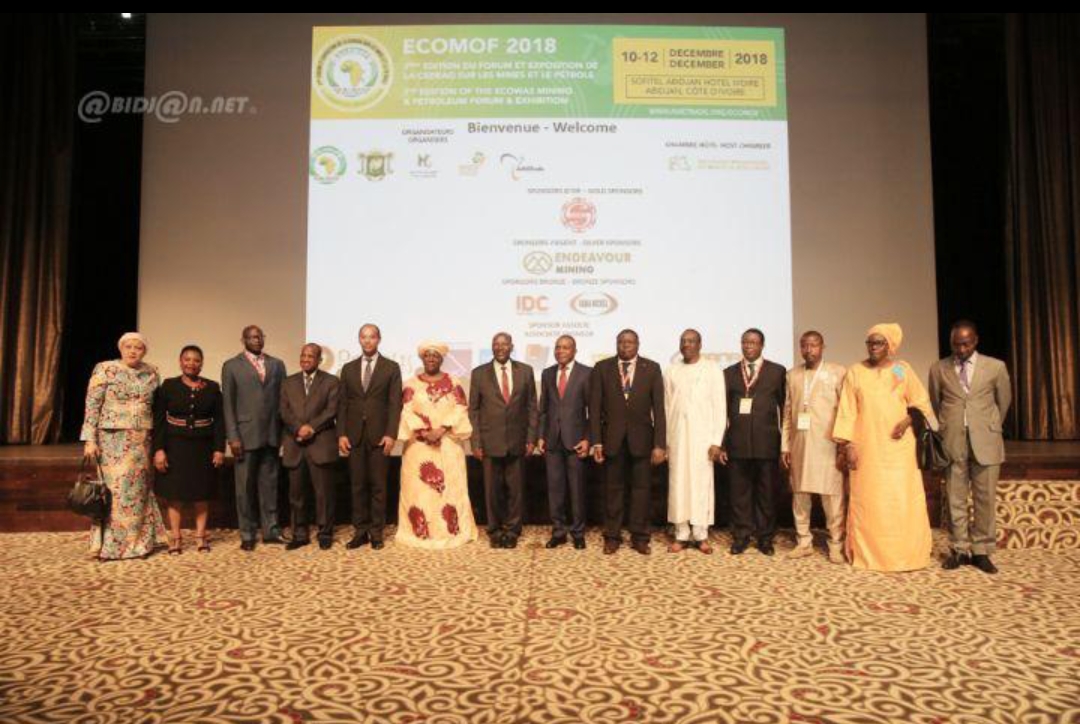
في خطوة تعكس تنامي الاهتمام الإقليمي بإعادة تنظيم قطاع التعدين وتعظيم الاستفادة من الثروات الطبيعية، عقدت المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، خلال الفترة من 28 إلى 30 أكتوبر 2026، في مدينة لاغوس النيجيرية، اجتماع المراجعة النهائية للخبراء الوطنيين بشأن مشروع السياسة الإقليمية المعدلة لتنمية الموارد المعدنية، إلى جانب مصفوفة تنفيذها. وتأتي هذه المراجعة في إطار مساعي المنظمة لتحديث سياستها المعدنية التي اعتمدت عام 2012، بما يتناسب مع التحولات الاقتصادية والتكنولوجية والجيوسياسية التي يشهدها قطاع التعدين عالمياً، خصوصاً مع تصاعد المنافسة الدولية على المعادن الحيوية المستخدمة في الصناعات الإلكترونية وتقنيات الطاقة المتجددة والبطاريات والصناعات الدفاعية. وبحسب البيان الرسمي لمفوضية إيكواس الصادر في 30 أكتوبر، يتضمن مشروع السياسة المعدلة أولويات إضافية تشمل المعادن الاستراتيجية والحيوية، والاقتصاد الدائري، وأمن مواقع التعدين، وقضايا النوع الاجتماعي وعمالة الأطفال، والسلامة والصحة المهنية، وتعزيز المعايير البيئية والاجتماعية والحوكمة.
وتعكس هذه المحاور توجهاً نحو توسيع مفهوم إدارة الموارد المعدنية، بحيث لا يقتصر على تنظيم عمليات الاستكشاف والاستخراج، وإنما يمتد إلى حماية مواقع الإنتاج، وتحسين ظروف العمل، وتعزيز الاستدامة البيئية، وتطوير سلاسل القيمة المرتبطة بالثروات المعدنية. ومن المقرر إحالة النص النهائي بعد إدخال التعديلات إلى الاجتماع الوزاري المشترك الثالث لوزراء التعدين والمحروقات في إيكواس، المقرر عقده في نهاية نوفمبر 2026. وبذلك لا تزال السياسة في مرحلة المراجعة الفنية واستكمال إجراءات الاعتماد، ولم تدخل بعد حيز التنفيذ بوصفها إطاراً إقليمياً معتمداً.
الثروات المعدنية.. ركيزة اقتصادية تتجاوز حدود التعدين:-
تمتلك منطقة غرب أفريقيا قاعدة معدنية مهمة على مستوى القارة الأفريقية، تتوزع بين الذهب والبوكسيت والحديد والمنغنيز والليثيوم والفوسفات واليورانيوم وغيرها من الموارد ذات الاستخدامات الصناعية والاستراتيجية. وتبرز غينيا باعتبارها إحدى أهم الدول العالمية في إنتاج البوكسيت، فضلاً عن احتياطياتها الكبيرة من الحديد، خصوصاً مشروع سيماندو الذي يمثل أحد أبرز المشروعات التعدينية الاستراتيجية في القارة، لما يمكن أن يوفره من فرص لتطوير الصناعات المعدنية والبنية التحتية المرتبطة بها.
أما الذهب، فيمثل مورداً اقتصادياً محورياً في غانا ومالي وبوركينا فاسو، حيث يشكل قطاع التعدين مصدراً مهماً للنقد الأجنبي والإيرادات الحكومية، فضلاً عن دوره في توفير فرص العمل وتنشيط الأسواق المحلية. وفي غانا، يحتل الذهب موقعاً أساسياً في هيكل الصادرات والاقتصاد الوطني، بينما تعتمد مالي وبوركينا فاسو بدرجة كبيرة على إنتاج الذهب في دعم الإيرادات العامة وتمويل النشاط الاقتصادي.
وتبرز النيجر أيضاً في الخريطة المعدنية الإقليمية، خصوصاً من خلال اليورانيوم، الذي ارتبط تاريخياً بأهمية استراتيجية واقتصادية كبيرة، إلى جانب مواردها من الذهب والفوسفات والمواد المعدنية الأخرى.
كما تمتلك المنطقة موارد إضافية ذات أهمية متزايدة، من بينها الليثيوم في مالي وغانا، والمنغنيز في غانا، والفوسفات في توغو، والحديد في غينيا وليبيريا. وتكتسب هذه الموارد أهمية متزايدة في ظل التحولات العالمية المرتبطة بالطاقة النظيفة والصناعات المتقدمة، إذ أصبح الليثيوم والمنغنيز والنيكل والغرافيت والنحاس من المكونات المهمة في سلاسل إنتاج البطاريات والسيارات الكهربائية وشبكات الكهرباء الحديثة.وفي هذا السياق، لم يعد التعدين مجرد نشاط اقتصادي تقليدي يعتمد على استخراج المعادن وتصديرها، بل أصبح أحد محاور التنافس الدولي على التكنولوجيا والطاقة والصناعات المستقبلية، وهو ما يمنح غرب أفريقيا فرصة لإعادة تحديد موقعها في الاقتصاد العالمي.
من استخراج المعادن إلى التصنيع المحلي:-
يمثل الانتقال من الاقتصادات الاستخراجية إلى الاقتصادات الصناعية المرتبطة بالموارد المعدنية أحد أبرز التحديات التي تواجه دول غرب أفريقيا. فالمشكلة الأساسية لا تكمن في نقص الثروات الطبيعية، وإنما في محدودية القدرة على تحويلها إلى منتجات صناعية ذات قيمة اقتصادية مرتفعة، نتيجة ضعف منشآت المعالجة والتكرير، ونقص التمويل والتكنولوجيا، ومحدودية البنية التحتية الصناعية. فالكثير من الدول الأفريقية ما زالت تصدر معادنها في صورتها الخام أو شبه المصنعة، بينما تتم المراحل الأكثر ربحية، مثل التكرير والمعالجة المتقدمة والتصنيع النهائي، في الخارج. ويؤدي هذا النموذج إلى انتقال جزء كبير من القيمة الاقتصادية إلى الدول التي تمتلك التكنولوجيا والمصانع والخبرات الفنية وشبكات التسويق العالمية، بينما تظل الدول المنتجة معتمدة على عائدات استخراج الموارد وتصديرها. وقد سلط تقرير منظمة التعاون الاقتصادي والتنمية الصادر في 19 أكتوبر 2026، بعنوان «المعادن الحيوية في أفريقيا»، الضوء على هذه الفجوة، مشيراً إلى أن القارة تمثل نحو 10.6% من صادرات المعادن الحيوية العالمية، إلا أن معظم هذه الصادرات يخرج في صورة خام أو شبه معالج.
كما أوضح التقرير أن القيود المرتبطة بالطاقة والنقل والتمويل والمهارات الفنية وضعف التكامل الصناعي تحد من قدرة الدول الأفريقية على الاستفادة من القيمة المضافة للموارد المعدنية.
ومن هنا تبرز أهمية التوجه نحو إنشاء مصافٍ ومصانع لمعالجة المعادن داخل المنطقة، وتطوير الصناعات المرتبطة بها، بدلاً من الاكتفاء بتحصيل الضرائب والإتاوات وعائدات التصدير.
ويمكن أن يشمل ذلك تطوير صناعة الألومنيوم اعتماداً على البوكسيت الغيني، وتوسيع قدرات معالجة الحديد وإنتاج الصلب، وإنشاء منشآت لتكرير الذهب، والاستثمار في معالجة الليثيوم والمنغنيز وإنتاج المواد الأولية المستخدمة في صناعة البطاريات.
كما يمكن للتكامل الإقليمي أن يتيح إنشاء مناطق صناعية مشتركة تستفيد من الموارد المتاحة في أكثر من دولة، بدلاً من اضطرار كل دولة إلى إنشاء منشآت صناعية منفردة تتحمل تكاليف مرتفعة، غير أن تحقيق هذا التحول يتطلب استثمارات ضخمة في الطاقة والنقل والسكك الحديدية والموانئ والتكنولوجيا والتدريب المهني، إلى جانب توفير أسواق إقليمية قادرة على استيعاب المنتجات الصناعية.
الاستثمارات الأجنبية.. شراكة تنموية أم استمرار للنموذج الاستخراجي؟
تمثل الاستثمارات الأجنبية أحد العناصر الأساسية في قطاع التعدين بغرب أفريقيا، نظراً إلى حاجة المشروعات المعدنية الكبرى إلى رؤوس أموال ضخمة وخبرات فنية وتقنيات متقدمة ، وتنشط في المنطقة شركات ومستثمرون من الصين وأستراليا وكندا والمملكة المتحدة ودول أخرى، يعملون في مجالات الاستكشاف والاستخراج والمعالجة والتسويق.
لكن التحدي لا يرتبط بوجود الاستثمار الأجنبي في حد ذاته، وإنما بطبيعة الشروط التي تحكم هذه الاستثمارات، ومدى قدرة الدول المضيفة على ضمان استفادتها الحقيقية منها.
ففي بعض الحالات، تتركز الاستثمارات الأجنبية في عمليات الاستكشاف والاستخراج والتصدير، بينما تظل مراحل المعالجة والتصنيع والتسويق المتقدم خارج الدول المنتجة، وتتزايد هذه الإشكالية عندما تكون المؤسسات الوطنية ضعيفة في التفاوض على العقود، أو تفتقر إلى الإمكانات الفنية اللازمة لمراقبة الإنتاج والتكاليف والإيرادات الفعلية للشركات، ويشير تقرير منظمة التعاون الاقتصادي والتنمية إلى أن ضعف الشفافية في العقود والتراخيص، ومحدودية القدرات الرقابية والضريبية، يؤديان إلى تراجع قدرة الدول الأفريقية على تحصيل العوائد المستحقة من مواردها المعدنية، لذلك، فإن نجاح السياسة الجديدة يتطلب تطوير نماذج تعاقدية أكثر توازناً، تضمن للدول المضيفة حقوقها المالية، وتفرض التزامات واضحة بشأن توظيف العمالة المحلية، ونقل التكنولوجيا، وتطوير الشركات الوطنية، والمساهمة في البنية التحتية.كما ينبغي تحقيق التوازن بين زيادة العوائد الحكومية والحفاظ على بيئة استثمارية مستقرة، لأن التغييرات المفاجئة وغير الواضحة في القوانين والضرائب قد تؤدي إلى تعطيل المشروعات أو تقليص تدفقات الاستثمار.
ومن ثم، فإن المطلوب ليس إقصاء الشركات الأجنبية، وإنما الانتقال من علاقة تقوم على منح الامتيازات مقابل استخراج الموارد إلى شراكات اقتصادية تنقل التكنولوجيا وتطور القدرات الصناعية المحلية وتوسع حصة الدول المنتجة من القيمة النهائية للموارد.
التعدين غير القانوني والتهريب.. ثغرة تستنزف الثروة الوطنية:-
يمثل التعدين غير القانوني وتهريب الذهب والمعادن أحد أخطر التحديات التي تواجه اقتصادات غرب أفريقيا، لما يترتب عليهما من خسائر مالية وأمنية وبيئية. ففي عدد من دول المنطقة، تنتشر أنشطة التعدين الأهلي خارج الأطر القانونية والرقابية، وتعمل شبكات تجارية على شراء الذهب والمعادن من مناطق الإنتاج ثم نقلها عبر الحدود إلى أسواق أخرى، بعيداً عن القنوات الرسمية للتصدير والضرائب. وتؤدي هذه الممارسات إلى خسارة الحكومات جزءاً من الإيرادات الضريبية والرسوم المستحقة، كما تضعف قدرة المؤسسات الرسمية على معرفة حجم الإنتاج الحقيقي ومراقبة حركة الصادرات.
وتزداد خطورة هذه الظاهرة في المناطق الحدودية والمناطق التي تعاني ضعف الحضور الأمني والإداري، حيث يمكن أن تتداخل أنشطة التعدين غير القانوني مع شبكات التهريب والجريمة المنظمة، وفي بعض السياقات مع اقتصاديات الجماعات المسلحة. ولا تقتصر المشكلة على الخسائر المالية، بل تمتد إلى الأضرار البيئية والصحية نتيجة استخدام مواد كيميائية خطرة في عمليات استخراج الذهب، وتلوث المياه والتربة، فضلاً عن انتشار ظروف العمل غير الآمنة وعمالة الأطفال.وتتطلب معالجة هذه الظاهرة تطوير منظومة رقابية تتجاوز الإجراءات الأمنية التقليدية، من خلال تنظيم التعدين الأهلي، وتسهيل تسجيل العاملين فيه، وإنشاء تعاونيات إنتاجية، وتوفير قنوات رسمية لشراء الذهب، وتحسين الرقابة على الحدود ومسارات التصدير.
كما أن تعزيز إمكانية تتبع المعادن من مواقع الإنتاج إلى الأسواق النهائية يمثل أداة مهمة للحد من التهريب، ورفع مستوى الشفافية في سلاسل التوريد.
وتبرز هنا أهمية التعاون بين دول المنطقة، لأن شبكات تهريب المعادن غالباً ما تستفيد من الاختلافات التشريعية والرقابية بين الدول، ومن ضعف التنسيق في مراقبة المعابر والأسواق الحدودية.
المعادن الحيوية والتحول في المنافسة الدولية:-
تأتي مراجعة إيكواس في مرحلة تشهد فيها الأسواق الدولية تنافساً متزايداً على تأمين إمدادات المعادن الحيوية.
فالولايات المتحدة والاتحاد الأوروبي والصين، إلى جانب قوى اقتصادية أخرى، تسعى إلى ضمان الوصول إلى الموارد المعدنية اللازمة لصناعاتها الاستراتيجية، خصوصاً في مجالات الطاقة المتجددة والتكنولوجيا المتقدمة والصناعات الدفاعية.
وتكتسب غرب أفريقيا أهمية متزايدة في هذه المعادلة، بفضل مواردها من البوكسيت والحديد والذهب والليثيوم والمنغنيز، إلى جانب الإمكانات المعدنية غير المستغلة بصورة كاملة.
ويمنح هذا الواقع دول المنطقة فرصة جيوسياسية واقتصادية لإعادة التفاوض على طبيعة الشراكات الدولية، بحيث لا تقتصر على الحصول على التمويل مقابل استخراج المواد الخام، وإنما تشمل إنشاء مصانع المعالجة والتكرير، ونقل التكنولوجيا، وتدريب الكوادر المحلية، وتطوير الصناعات المرتبطة بالطاقة والبطاريات. لكن تحقيق ذلك يتطلب تنسيقاً إقليمياً يمنع دخول الدول في منافسة غير متكافئة لاستقطاب الشركات الأجنبية، من خلال تقديم امتيازات ضريبية واسعة أو تخفيض شروط الاستثمار على حساب المصالح الوطنية.
كما أن التنافس بين القوى الدولية يمنح الدول المنتجة فرصة لتنويع شركائها، لكنه قد يحول الموارد المعدنية أيضاً إلى مجال جديد للتجاذبات الجيوسياسية، خصوصاً عندما ترتبط المشروعات التعدينية بالموانئ والطرق والسكك الحديدية وممرات التصدير الاستراتيجية.
وبالتالي، فإن قدرة دول غرب أفريقيا على إدارة علاقاتها الخارجية بصورة متوازنة ستؤثر بشكل مباشر في قدرتها على تحويل مواردها المعدنية إلى مكاسب اقتصادية طويلة الأجل.
الحوكمة والبيئة وحقوق المجتمعات المحلية:-
من المؤشرات المهمة في مشروع السياسة الجديدة إدراج قضايا البيئة والمسؤولية الاجتماعية والحوكمة ضمن الأولويات الأساسية، بما يعكس إدراكاً متزايداً بأن نجاح قطاع التعدين لا يقاس فقط بحجم الإنتاج والصادرات، وإنما أيضاً بمدى تأثيره على حياة السكان والبيئة المحيطة.
فالمناطق التعدينية في غرب أفريقيا تواجه تحديات تتعلق بنزوح المجتمعات المحلية، والتنافس على الأراضي والمياه، وتدهور الأراضي الزراعية، والتلوث، وضعف التعويضات المقدمة للسكان المتضررين, كما أن غياب الشفافية في منح التراخيص وإدارة الإيرادات قد يحول الثروات المعدنية إلى مصدر للتوترات الاجتماعية والسياسية بدلاً من أن تكون أداة للتنمية، وتتطلب معالجة هذه الإشكالات وضع معايير واضحة للرقابة البيئية، وإلزام الشركات بإعادة تأهيل المناطق المتضررة بعد انتهاء عمليات التعدين، وضمان مشاركة المجتمعات المحلية في القرارات المتعلقة بمناطق الإنتاج.
كما ينبغي أن تكون هناك آليات واضحة لتوزيع جزء من عائدات التعدين على المناطق المنتجة، بما يساعد على تطوير الخدمات الأساسية والبنية التحتية وتحسين الظروف المعيشية للسكان، وتظل فعالية هذه الإجراءات مرتبطة بوجود مؤسسات قادرة على تنفيذ القوانين ومراقبة الشركات ومحاسبة الجهات المخالفة، حتى لا تتحول معايير الحوكمة البيئية والاجتماعية إلى مجرد التزامات نظرية في الوثائق الرسمية.
إيكواس ومنطقة الساحل.. تحدي التكامل بعد الانسحاب:-
تواجه السياسة المعدنية الإقليمية الجديدة تحدياً سياسياً وجغرافياً يتمثل في انسحاب النيجر ومالي وبوركينا فاسو من إيكواس، الذي أصبح نافذاً في 29 يناير 2025، وتشكيل الدول الثلاث تحالف دول الساحل, وتكتسب هذه المسألة أهمية خاصة لأن الدول الثلاث تمتلك موارد معدنية مهمة، وتعد من الدول المنتجة للذهب واليورانيوم والموارد الطبيعية الأخرى في منطقة الساحل.
وبالتالي، فإن غيابها عن العضوية المؤسسية لإيكواس يطرح تساؤلات حول مدى قدرة السياسة الجديدة على بناء إطار متكامل لإدارة الموارد المعدنية في غرب أفريقيا، خصوصاً أن الأسواق وشبكات النقل والتجارة والتهريب لا تتوقف عند الحدود السياسية بين الدول.
ومع ذلك، ينبغي التمييز بين الانسحاب المؤسسي واستمرار العلاقات الاقتصادية والتجارية؛ فقد أكدت إيكواس في بيانها الصادر في 29 يناير 2025 استمرار بعض الترتيبات المتعلقة بحرية تنقل المواطنين والتبادل التجاري ومعاملة السلع والخدمات القادمة من الدول الثلاث، إلى حين تحديد الصيغة النهائية للعلاقات المستقبلية، وهذا يعني أن الانسحاب لم يؤد تلقائياً إلى انقطاع الروابط الاقتصادية بين الجانبين، لكنه أوجد واقعاً مؤسسياً جديداً قد يؤثر في مشاركة دول الساحل في السياسات والبرامج الإقليمية التي تعتمدها إيكواس، وتبرز أهمية هذه المسألة في ظل امتلاك النيجر موارد اليورانيوم والذهب، وامتلاك مالي وبوركينا فاسو قطاعات ذهبية مهمة، فضلاً عن ارتباط الدول الثلاث بممرات تجارية وموانئ وأسواق تقع في دول أعضاء بإيكواس.
كما أن غياب التنسيق المؤسسي بين الجانبين قد يحد من فاعلية بعض البرامج المتعلقة بتبادل المعلومات الجيولوجية، ومراقبة حركة المعادن، ومكافحة التهريب، وتطوير سلاسل الإمداد الإقليمية.
ومن الناحية الاستراتيجية، فإن استمرار الترابط الاقتصادي بين دول الساحل وبقية دول غرب أفريقيا يجعل التعاون الفني والتجاري ضرورة مشتركة، حتى في ظل الاختلافات السياسية والمؤسسية. لذلك، فإن أحد الاختبارات المهمة لنجاح السياسة الجديدة سيكون قدرة إيكواس على الحفاظ على قنوات التعاون الاقتصادي والتجاري مع تحالف دول الساحل، وتطوير آليات للتنسيق في الملفات ذات المصالح المشتركة، بما يمنع تحول الخلافات السياسية إلى عوائق أمام التكامل الاقتصادي.
هل تستطيع السياسة الجديدة تغيير واقع التعدين في غرب أفريقيا؟
على الرغم من أهمية التوجهات الجديدة، فإن نجاحها لن يتحدد بمجرد اعتماد وثيقة إقليمية محدثة، بل بمدى قدرة المنظمة والدول الأعضاء على تحويل المبادئ الواردة فيها إلى برامج ومؤسسات وآليات تنفيذية، وتوجد مجموعة من الشروط الأساسية التي يمكن أن تحدد مدى نجاح هذا المشروع.
أولاً، توحيد الحد الأدنى من المعايير المتعلقة بمنح التراخيص والعقود والضرائب والإتاوات، بما يمنع المنافسة السلبية بين الدول ويعزز قدرتها الجماعية على التفاوض مع الشركات الدولية.
ثانياً، إنشاء آليات إقليمية لتبادل البيانات الجيولوجية ومعلومات الإنتاج والتصدير، وتعزيز الشفافية في سلاسل توريد المعادن، بما يساعد على كشف التهريب والتلاعب بالإيرادات.
ثالثاً، تطوير البنية التحتية المشتركة، خصوصاً شبكات السكك الحديدية والطرق والموانئ والطاقة، لخفض تكاليف نقل ومعالجة الموارد المعدنية.
رابعاً، دعم التصنيع المحلي من خلال شراكات بين الحكومات والقطاع الخاص، وتوفير التمويل والتكنولوجيا والتدريب الفني، مع دراسة جدوى إنشاء مراكز إقليمية لمعالجة المعادن تخدم أكثر من دولة.
خامساً، تعزيز الرقابة على التعدين الأهلي وغير القانوني، ومكافحة التهريب وغسل الأموال المرتبط بتجارة المعادن، من خلال التعاون بين المؤسسات الأمنية والجمركية والرقابية.
سادساً، ضمان مشاركة المجتمعات المحلية في عوائد التعدين، وتطوير آليات التعويض والحماية البيئية والاجتماعية.
سابعاً، تحسين القدرات التفاوضية للدول من خلال تطوير المؤسسات الجيولوجية الوطنية، وتحديث قواعد البيانات المعدنية، وتعزيز الخبرات القانونية والمالية والفنية المسؤولة عن مراجعة العقود ومراقبة الشركات.
كما أن نجاح السياسة يتطلب وجود مؤشرات أداء واضحة، تحدد حجم الاستثمارات المحلية، ونسبة المعادن التي تتم معالجتها داخل المنطقة، وعدد الوظائف الصناعية التي يتم توفيرها، وحجم الإيرادات العامة المحصلة من الأنشطة التعدينية.
ولا يقل عن ذلك أهمية توفير التمويل اللازم لتنفيذ السياسة، وتحديد مسؤوليات المؤسسات الإقليمية والوطنية، ووضع جداول زمنية قابلة للمتابعة والتقييم.
التقدير الاستراتيجي:-
تكشف مراجعة إيكواس لسياستها المعدنية عن تحول مهم في التفكير الاقتصادي الإقليمي، من التركيز التقليدي على تنظيم عمليات الاستخراج وجذب الاستثمارات الأجنبية، إلى محاولة ربط الثروات المعدنية بالتصنيع المحلي والتنمية المستدامة وتعزيز السيادة الاقتصادية, وتأتي هذه الخطوة في توقيت تتزايد فيه القيمة الاستراتيجية للموارد المعدنية، الأمر الذي يمنح دول غرب أفريقيا فرصة لإعادة التفاوض على موقعها في الاقتصاد العالمي، والانتقال من دور المورد للمواد الخام إلى المشاركة في إنتاج ومعالجة وتسويق المنتجات الصناعية.
وتؤكد المعطيات التي أوردها تقرير منظمة التعاون الاقتصادي والتنمية أن وفرة الموارد المعدنية لا تعني بالضرورة تحقيق عوائد اقتصادية متناسبة معها، إذ تظل فجوة التصنيع المحلي وضعف البنية التحتية والحوكمة والتمويل من أبرز القيود التي تحول دون استفادة الدول الأفريقية من ثرواتها.غير أن هذه الفرصة تواجه تحديات بنيوية، أبرزها ضعف القدرات الصناعية، والفساد، والتهريب، والتنافس الدولي، وعدم استقرار بعض الأطر القانونية والاستثمارية، فضلاً عن الانقسامات السياسية داخل المنطقة.
كما أن خروج النيجر ومالي وبوركينا فاسو من إيكواس يضيف تحدياً مؤسسياً مهماً، بالنظر إلى الوزن المعدني والاقتصادي لهذه الدول، وضرورة استمرار التعاون معها في ملفات التجارة والنقل ومكافحة التهريب.
ومن المهم التمييز بين الطموح المعلن والقدرة الفعلية على التنفيذ؛ فالمشروع الإقليمي لا يزال في مرحلة المراجعة الفنية واستكمال إجراءات الاعتماد، ولم تتضح بعد بصورة نهائية آليات تطبيقه أو حجم الموارد المالية والمؤسسية المخصصة لتنفيذه.وعليه، فإن الاختبار الحقيقي للسياسة الجديدة لن يكون في عدد المعادن التي تستخرجها دول المنطقة، وإنما في مقدار القيمة الاقتصادية التي تستطيع الاحتفاظ بها داخل اقتصاداتها، وحجم الصناعات التي تنشئها، والوظائف التي توفرها، ومدى قدرتها على تحويل ثرواتها الطبيعية إلى قوة اقتصادية مستقلة.
فالمنطقة التي تمتلك المعادن ولا تمتلك القدرة على تصنيعها تظل في موقع المورد ضمن سلاسل الإنتاج العالمية، أما المنطقة التي تنجح في تطوير قدراتها على استخراج مواردها ومعالجتها وتصنيعها وتسويقها، فإنها تمتلك فرصة حقيقية للتحول إلى قوة صناعية واقتصادية مؤثرة.
بقلم: حسن يوسف زرما – مراسل براون لاند بغرب أفريقيا
عن المؤلف